宗教法人の非課税特例はなぜ?仕組みと収益事業の課税ルール・世間の批判を徹底検証
2026年現在、宗教法人の非課税制度に関する議論や税制上の優遇措置に対する世論の関心は依然として高い状態にあります。宗教活動を営む法人が税制面でどのような優遇を受けているのか、その法的な根拠や背景にある仕組みについては、日々のニュースや社会的な議論の場でもしばしば取り上げられます。一方で、一般の企業や個人の課税との違いに対する疑問や、収益事業に対するルールの厳格さについて正確な知識を持ち合わせていないという声も少なくありません。
本記事では、宗教法人が非課税とされる制度の仕組みや法的な根拠、お布施や寄付金に対する扱いに加え、収益事業への課税ルール、固定資産税や登録免許税の免除措置の実態までを多角的に検証します。さらに、世間で巻き起こる批判の背景や制度の本質について、客観的な事実に基づき分かりやすく解説していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教法人の非課税措置は、憲法上の「信教の自由」や政教分離原則を背景に、宗教的・公益的な活動を公権力が不当に圧迫しないための法的な仕組みとして設けられている。
- 要点2:お布施や寄付金、戒名料などの宗教活動に伴う収入は「非課税」とされるが、物品の販売や不動産賃貸などの収益事業に対しては一般企業と同様に法人税が課される。
- 要点3:固定資産税や登録免許税においても境内建物や境内地は免除される一方、制度の運用実態や一部の不透明さに対しては、公平性の観点から見直しや透明化を求める声が根強く存在している。
宗教法人が非課税とされる法的根拠と憲法上の理由
宗教法人が税制上の優遇措置や非課税の対象となっている背景には、我が国の憲法秩序および歴史的な法体系における深い理由が存在します。大前提として理解すべきは、憲法第20条に規定されている「信教の自由」と「政教分離原則」です。国家が特定の宗教を支援することも、逆に宗教活動に対して過度な経済的負担や課税によって不当に介入することも、憲法の精神に反すると解釈されてきました。
このため、法人税法上において、宗教法人は「公益法人等」の一種として位置づけられています。株式会社などの営利企業が株主への配当や利益の追求を目的とするのに対し、宗教法人の本来の目的は宗教の教えを広め、礼拝を行い、信者を教化育成すること、そして公益的な活動を行うことにあります。利益の蓄積を目的としない組織に対して一般的な法人税を一律に課すことは、宗教団体の自立的な運営を阻害し、間接的な国家介入につながるおそれがあるため、本来の宗教活動から生じる収入については非課税とされています。
お布施・寄付金・戒名料はなぜ非課税なのか?その仕組み
宗教法人の収入源として広く知られている「お布施」「寄付金」「戒名料」「御祈祷料」などは、原則として法人税の課税対象外(非課税)となっています。これらの金銭は、一般的な商品やサービスの売買に対する対価(いわゆる「代金」や「売上」)とは性格が異なるためです。
宗教法人の側から見れば、お布施や寄付は信者や崇敬者が宗教的な儀礼に対する感謝や信仰心の表れとして自発的に捧げるものであり、営利を目的とした経済活動の対価ではありません。そのため、所得税や法人税の課税対象から除外されています。また、信者から集めた寄付金を基に建てられた本堂や境内地などの宗教施設に関しても、信仰の場を守るという観点から同様の配慮がなされています。
ただし、形式こそ「お布施」や「寄付金」と称されていても、実質的に明確な定価が設定された物品の販売や、特定の役務提供に対する強制的な対価であると税務当局(国税庁)が判断した場合には、非課税の適用が認められず、課税対象と判断されるケースも存在します。形式と実態の両面において厳格な線引きが求められる仕組みとなっています。
収益事業への課税ルール:一般企業との違いと境界線
「宗教法人はすべての税金が一切かからない」というイメージを持たれがちですが、これは大きな誤解です。法人税法では、宗教法人が行う事業であっても、社会一般の営利企業と競合するような事業や、利益を追求する目的で行われる一定の事業については、明確に課税対象(収益事業課税)として定めています。
具体的には、法人税法に列挙されている34種類の収益事業(物品販売業、不動産貸付業、駐車場業、飲食店業など)に該当する活動から生じた利益に対しては、一般の企業と同様に法人税が課されます。例えば、境内で参拝客向けに一般的な土産物や飲食物を継続的に販売したり、保有する不動産を一般の駐車場やオフィスビルとして外部に貸し出したりして得た家賃収入などは、すべて収益事業とみなされます。
宗教法人がこれらの収益事業から得た利益を宗教活動の資金に充てる場合であっても、収益事業の部分に関する所得についてはしっかりと申告し、納税を行う義務があります。非課税とされるのはあくまで「本来の宗教活動」に付随する収入や財産に限られているのが実態です。

固定資産税・登録免許税の免除措置と実態
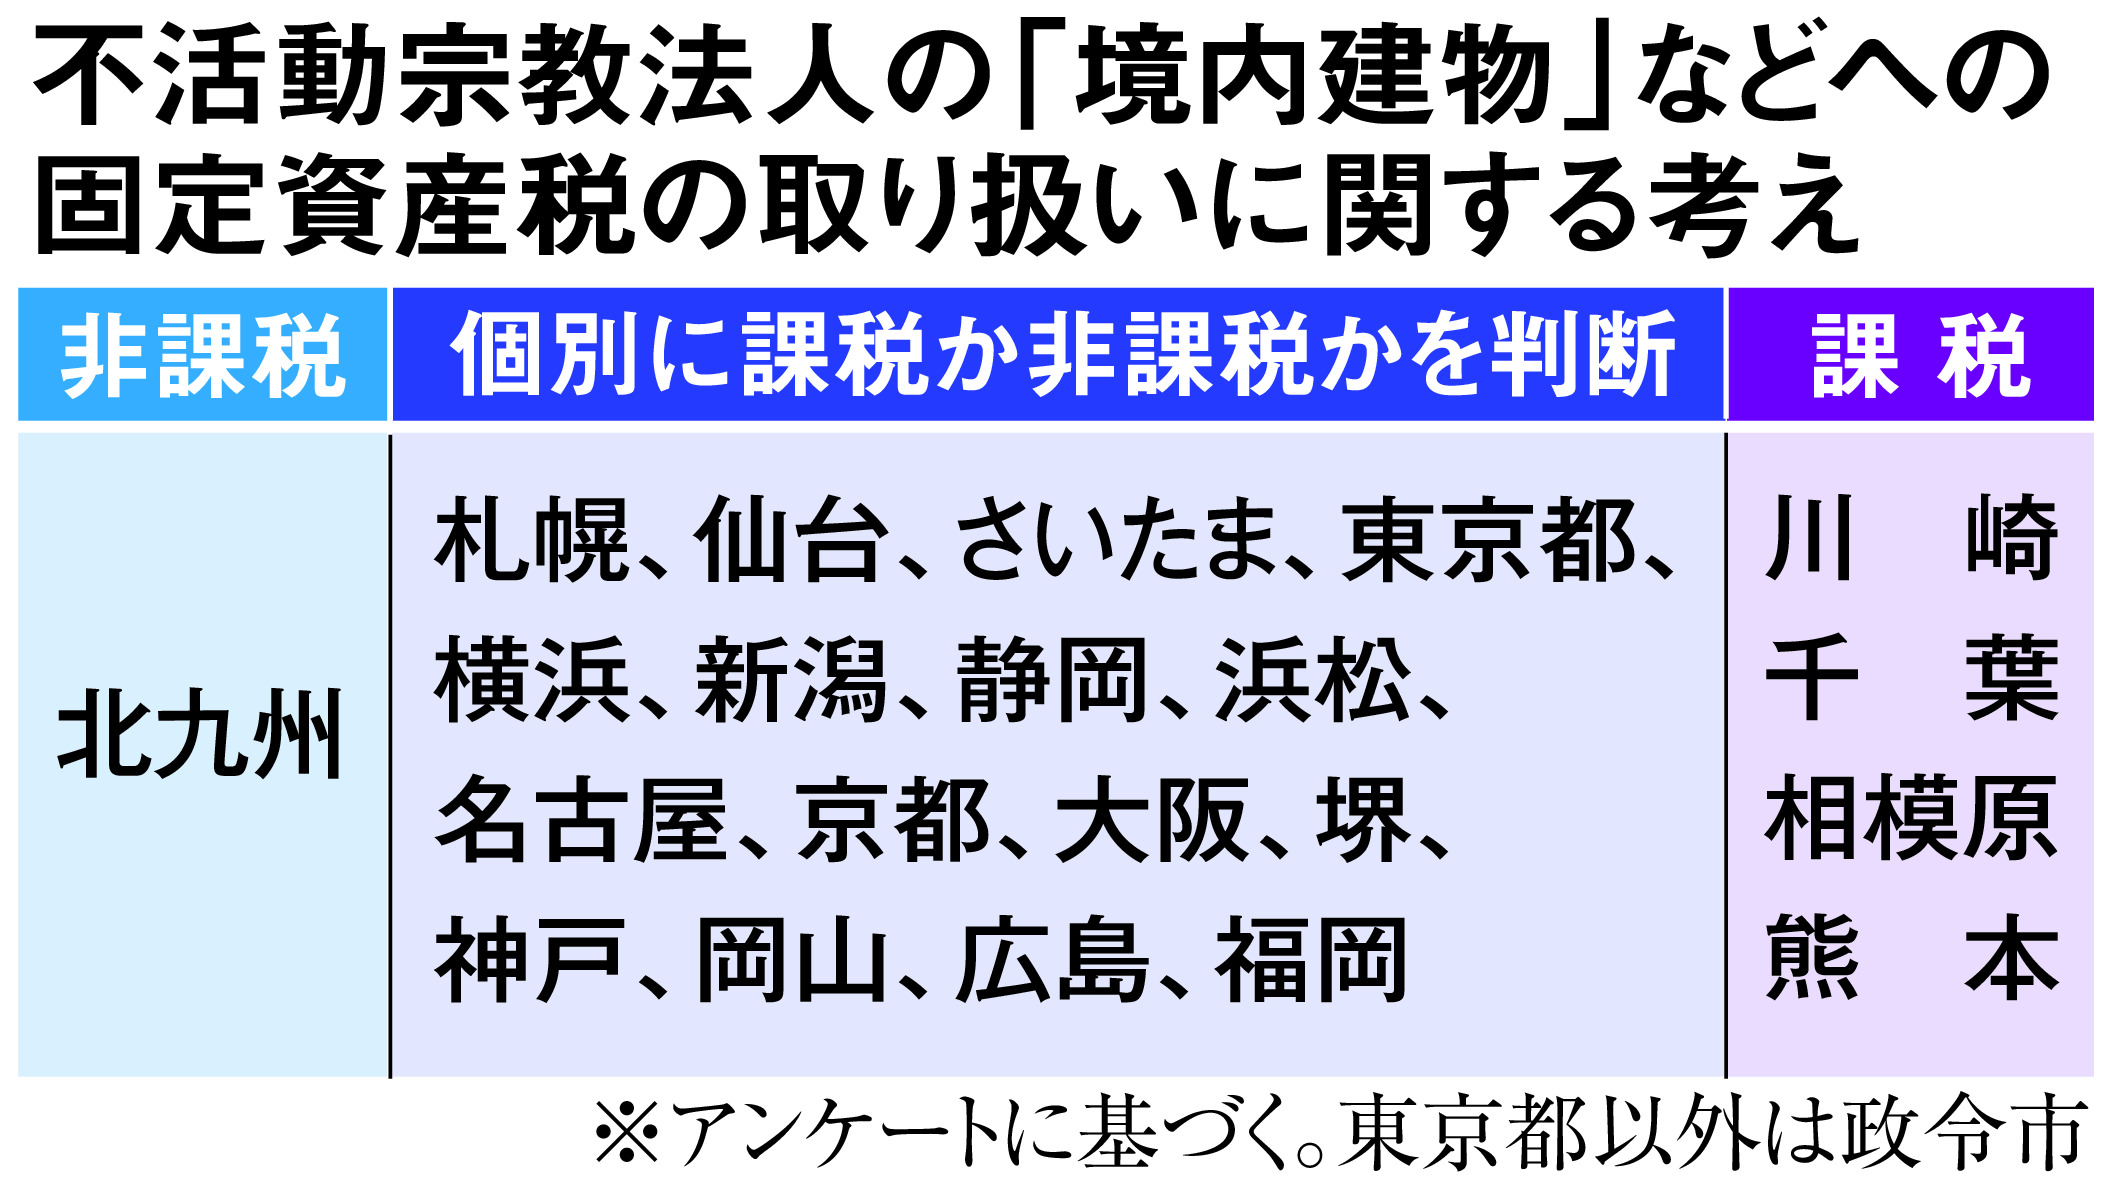
宗教法人は法人税だけでなく、保有する不動産にかかる地方税である「固定資産税」や、不動産の登記等にかかる「登録免許税」においても免除措置が講じられています。地方税法に基づき、宗教法人がもっぱら本来の宗教の用に供する建物や土地(いわゆる「境内建物」および「境内地」)については、固定資産税が免除されています。
この措置の趣旨も、礼拝施設や宗教的空間を維持・確保するための経済的負担を軽減し、宗教活動の自由を保障することにあります。しかし、この免除規定をめぐっては、実態面においてしばしば議論の的となってきました。例えば、宗教活動に使用されている部分と、実質的に収益事業や居住用として使われている部分の境界線が曖昧ではないかという指摘や、一部の遊休地や広大な敷地が非課税扱いとなっていることに対する疑問の声が上がることがあります。
こうした課題に対応するため、自治体や税務当局による実態調査や確認は定期的に行われており、本来の宗教活動に使用されていないと判断された場合には、課税対象へと切り替えられるケースもあります。
| 税目・項目 | 対象となる範囲(非課税・免除) | 課税される範囲(課税対象) |
|---|---|---|
| 法人税・所得 | お布施、戒名料、寄付金、境内での神札・お守りの授与など本来の宗教活動に伴う収入 | 物品販売業、不動産貸付業、駐車場業など、法人税法が定める34種類の収益事業から得た所得 |
| 固定資産税 | 本堂、拝殿、寺務所、境内地など、もっぱら本来の宗教の用に供する不動産 | 収益事業に使用されている建物・土地、社宅、遊休地など宗教活動に直接使用されない資産 |
| 登録免許税 | 宗教法人が本来の宗教活動の用に供するために取得・登記する境内建物や土地 | 収益事業用の不動産取得に伴う登記、一般的な営利目的の不動産取引等 |
世間の批判の背景と優遇措置をめぐる議論
宗教法人の非課税措置に対して、インターネット上や世論の間ではしばしば「不公平ではないか」「実態はビジネスに近いのではないか」といった批判の声が上がります。こうした批判が生まれる背景には、いくつかの複合的な要因が存在します。
第一に、一部の宗教団体や法人をめぐる過去の社会的な事件や、高額な献金・資産運用に関する報道が影響しています。宗教法人の看板を掲げながら実質的な蓄財や営利活動を行っているように見える事例が報道されると、「特権的な優遇措置が悪用されているのではないか」という不信感が社会全体に広がりやすくなります。
第二に、課税の透明性と情報開示の度合いに関する問題があります。株式会社であれば決算公告や詳細な財務情報の開示が義務付けられていますが、宗教法人の財務状況や資産規模は一般の目に触れにくい構造があり、外部からその実態を正確に把握することが難しいという側面があります。この情報の非対称性が、「税金を払わずに優遇されている」という不満や批判を増幅させる要因となっています。
一方で、制度の維持を支持する立場からは、大部分の小規模な宗教法人は地域社会の伝統行事や福祉、文化的なつながりを維持する上で不可欠な役割を果たしており、過度な課税や規制は地域コミュニティの崩壊を招きかねないという意見も根強くあります。公益性と営利性の境界をどこに引くかという問題は、現代の日本社会においても継続的な議論のテーマとなっています。
【宗教法人非課税】に関するよくある質問(FAQ)
Q1:宗教法人は日本国内ですべての税金が一切免除されるのですか?
A1:いいえ、免除されるのは「本来の宗教活動」に伴う収入(お布施や寄付金など)や境内地・境内建物などの特定の資産に限られます。物品販売や不動産賃貸といった「収益事業」から得た利益や、従業員に支払われる給与に対する所得税の源泉徴収などは、一般企業と同様に課税対象となります。
Q2:なぜ宗教法人にお布施や寄付金が課税されないのですか?
A2:お布施や寄付金は、信者が信仰心に基づいて自発的に行うものであり、営利目的の経済活動の対価ではないためです。また、憲法で保障された「信教の自由」や「政教分離原則」に基づき、国が宗教活動に対して不当に介入したり過度な経済的負担を課したりしないための法的な配慮が背景にあります。
Q3:世間で批判や見直しの声があがるのはなぜですか?
A3:一部の団体による不適切な資産運用や高額献金の問題が報道されたことや、宗教法人の財務情報が一般企業に比べて外部から見えにくいという構造があるためです。「実態としてビジネスに近い活動をしているのに税制優遇を受けるのは不公平ではないか」という疑問や、課税の透明化を求める声が背景に存在します。
まとめ:今後の動向と制度のあり方を見極める視点
宗教法人の非課税措置は、単なる税制上の特権ではなく、憲法が保障する「信教の自由」や精神的・公益的な活動を保護するための歴史的・法的な基盤に基づいて構築された仕組みです。お布施や寄付金が非課税とされる一方で、収益事業には厳格に法人税が課されるという二段構えのルールが本来存在しています。
しかし、社会環境の変化や人々の価値観の多様化に伴い、制度の運用実態や透明性に対する社会的な目はより厳しさを増しています。特権的な優遇が公正に運用されているか、また公益性がしっかりと保たれているかを監視・検証していくことは、健全な社会秩序を維持する上で今後も重要であり続けると言えるでしょう。制度の仕組みや法的な背景を正しく理解した上で、個別のニュースや議論を冷静に読み解く視点が求められています。 (出典: 宗教 法人 非課税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
